Domain windsteueranlage.de kaufen?
Wir ziehen mit dem Projekt
windsteueranlage.de um.
Sind Sie am Kauf der Domain
windsteueranlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain windsteueranlage.de kaufen?
Wie lang sind die Rotorblätter einer Windkraftanlage?
Die Länge der Rotorblätter einer Windkraftanlage variiert je nach Modell und Hersteller. In der Regel liegen die Längen zwischen 30 und 80 Metern. Größere Anlagen können jedoch auch Rotorblätter von über 100 Metern Länge haben. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
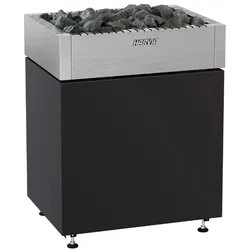
Harvia QUBE Saunaofen ohne Steuerung,15,0 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1665,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 6,0 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3322,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
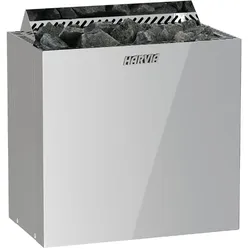
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
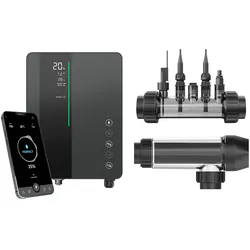
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBE Saunaofen ohne Steuerung,15,0 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1665,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 6,0 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3322,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lang sind die Rotorblätter einer Windkraftanlage?
Die Länge der Rotorblätter einer Windkraftanlage variiert je nach Modell und Hersteller. In der Regel liegen die Längen zwischen 30 und 80 Metern. Größere Anlagen können jedoch auch Rotorblätter von über 100 Metern Länge haben. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
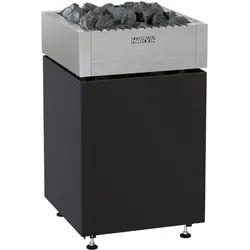
Harvia QUBE Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1344,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.